家を買うタイミングはいつ?金利上昇時代の家づくりと予算の考え方
住宅ローン金利の上昇に加え、土地価格や建築費も高止まりするなか、住宅購入のタイミングを慎重に見極めることが求められています。
ただし、今後の金利や住宅価格の動向を正確に予測することは容易ではありません。購入時期だけにとらわれず、家計に無理のない返済計画を立てたうえで、建物の規模や仕様、資金配分を検討することが、納得のいく家づくりにつながります。
家を買うタイミングに迷う人が増えている理由
時期に迷う人が増えた背景には、住宅ローン金利、土地価格、建築費の3つがそろって上向いている事情があります。それぞれの動きを紹介します。
住宅ローン金利の上昇
日本銀行は2024年3月のマイナス金利解除以降、段階的に政策金利を引き上げ、2026年9月には1.25%程度としました。住宅金融支援機構の「【フラット35】借入金利の推移」によると、全期間固定金利型のフラット35は、2026年10月資金受取分(融資率9割以下・返済期間21〜35年)で最低金利:年3.830%と、前年同月の1.890%から1.94ポイント上昇しました。
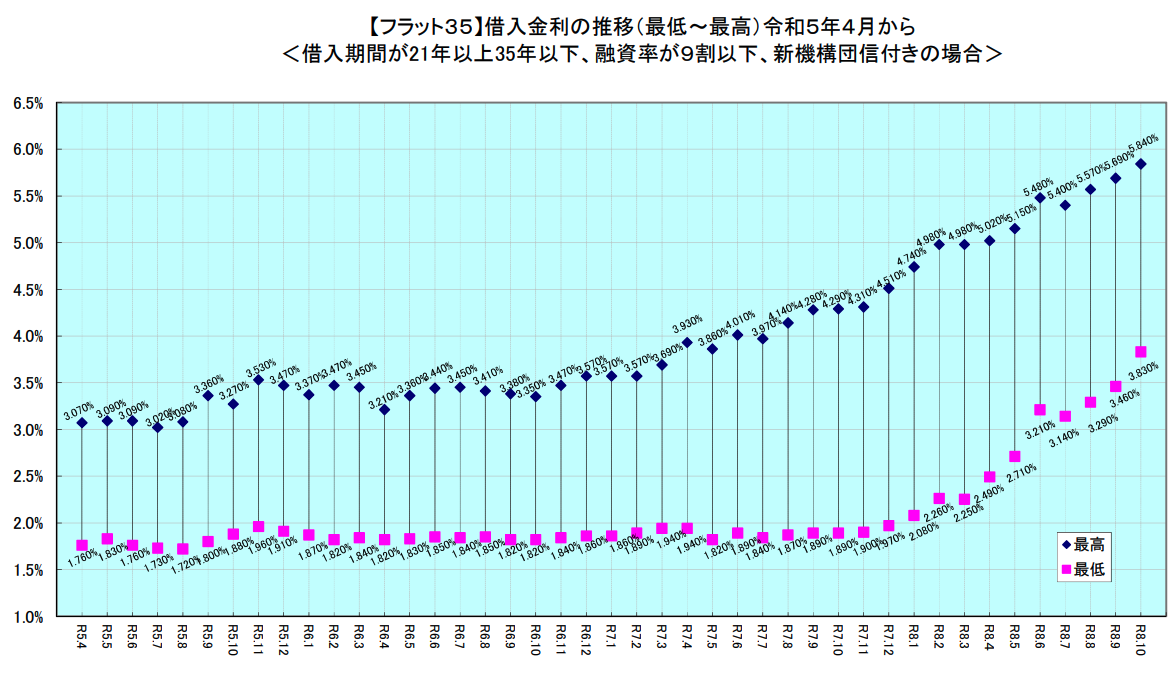
住宅ローン金利は金融機関や借入時期によって異なるため、検討にあたっては最新の金利水準を確認することが欠かせません。
土地価格の上昇
国土交通省の「令和8年地価公示」(2026年1月1日時点)では、全国平均が全用途・住宅地・商業地のいずれも5年連続で上昇しました。住宅地は全国で2.1%、東京圏で4.5%の上昇です。地域差はあるものの、全体として上昇基調が続いています。
建築費の上昇
建物のコストも高水準です。建設物価調査会の「建築費指数」(東京・木造住宅・工事原価)は、2015年を100とすると2026年9月は153.4で、前年同月の144.0から9.4ポイント上昇しています。
建築費が上昇すると、同じ予算で確保できる延べ床面積や設備の仕様にも制約が生じます。希望する間取りや住宅性能を維持しようとすれば、当初の予算を超える可能性もあるでしょう。
さらに、建築費は資材価格だけでなく、人件費や施工体制など複数の要因に左右されるため、短期間で大幅に下落するとは限りません。金利や土地価格と同様に、今後の動向を見通しにくいことが、住宅購入のタイミングを判断する難しさにつながっています。
金利上昇を理由に家を買うのを待つべき?
住宅ローン金利が上昇するなか、金利が落ち着くまで住宅購入を見送るべきか、判断に迷う方もいるでしょう。しかし、購入時期を先延ばしにすることが、必ずしも有利とは限りません。
金利だけでは決められない「買い時」
毎月の返済額は、借入額・金利・返済期間で決まります。金利が低くても、予算に合わない家を建てれば家計は苦しくなります。反対に、金利が上昇しても、借入額を抑えることで毎月の返済負担を軽減できます。
しかも、金利の先行きは専門家でも当てるのが簡単ではありません。金利は、施主にも工務店にも変えられない条件です。一方、総予算・間取り・仕様は自分たちで決められます。変えられるほうに力を注ぐのが、金利上昇時代の現実的な向き合い方です。
待てば住宅価格が下がるとは限らない
価格が下がるのを待つ考え方もありますが、地価は5年連続で上昇し、建築費も上がり続けています。住宅金融支援機構の「2025年度フラット35利用者調査」では、平均所要資金が土地付注文住宅で約5,313万円(前年度比約6.1%増)、注文住宅で約4,262万円(約8.3%増)でした。
一方、同調査の平均世帯年収は、土地付注文住宅で742.2万円(1.8%増)、注文住宅で718.9万円(10.2%増)でした。住宅取得に必要な資金が増えるなか、世帯全体の収入を踏まえた資金計画の重要性も高まっています。大切なのは世間の価格の上下ではなく、自分たちの収入と貯蓄に対して価格が釣り合っているかです。
見落としやすい「待つ間の家賃」
待つ間の家賃も判断に入れたい費用です。内閣府資料「2026年第1四半期の家賃動向」では、住宅価格の上昇を背景に購入から賃貸へ需要が移っており、東京都の募集家賃は2026年第1四半期に前年同期比6.4%上昇しました。
仮に月10万円の賃貸で2年待てば、家賃は240万円です。2025年度の土地付注文住宅の手持金の平均481.1万円(住宅金融支援機構 前掲)の約半分に当たります。
転勤の可能性が高い、土地がまだ決まらないといった事情があれば、待つ判断が合理的な場合もあります。確かめたいのは、待つ理由が金利の動きだけになっていないかです。
家を買うタイミングを判断する5つのポイント
住宅購入のタイミングを検討する際は、金利や住宅価格といった市場環境だけでなく、家計の収支や将来の生活設計も考慮することが大切です。無理のない返済計画を立てられるか、今後の暮らしに適した住まいを確保できるかなど、購入を判断するうえで押さえておきたい5つのポイントを解説します。
無理のない返済額
毎月の返済額は、今の家賃と同じ程度なら安心とは限りません。持ち家になると、固定資産税や修繕に備える積み立て、火災保険料なども毎年かかるためです。返済額は、これらの費用を差し引いても貯蓄を続けられる水準に収めることが大切です。
価格の上昇を理由に購入を急ぐ必要もありません。相場の動きではなく、世帯収入や貯蓄、今後のライフプランを踏まえ、無理なく返せる予算を見極めることが重要です。
今後のライフプラン
住宅ローンは返済期間が長期にわたるため、その間に子どもの進学、転職や転勤、親の介護など、家計を左右するさまざまな出来事が想定されます。多くの金融機関では完済時の年齢に上限があるため、購入が遅れるほど返済期間を長く取りにくくなる点も見逃せません。
ライフプランは間取りにも影響します。10年後、20年後の暮らしを家族で話し合っておくことが、予算と間取りの土台になります。
購入後の手元資金
住宅購入には、土地や建物の代金以外にも、登記費用や住宅ローンの諸費用、引っ越し費用、家具・家電の購入費などがかかります。
頭金を多く用意すれば借入額を抑えられますが、貯蓄の大半を購入費用に充てると、予期しない支出や収入の減少に対応しにくくなります。
購入後も一定の生活防衛資金を確保できるかを確認し、頭金と借入額のバランスを検討することが重要です。将来の教育費や住宅の修繕費なども見込んでおきましょう。
希望に合う土地
注文住宅では、土地が決まらないと建物の予算も決まりません。土地は一点ものなので、希望に合う土地に出会えたときが動くタイミングになることもあります。
土地探しと建物の資金計画は並行して進めるのが効率的です。土地を買ってから建物の予算不足に気づくと、間取りや仕様を大きく削ることになります。総額は土地の価格だけでなく、地盤の状態、道路との高低差、上下水道の引き込み状況でも変わります。気に入った土地が見つかった段階で、建てられる家と総額を工務店と試算しておくと判断が速くなります。
金利・住宅価格
当然ながら、金利や住宅価格の動向も、購入時期を判断するうえで重要な要素です。ただし、これまで紹介してきたように相場の変動だけで購入を決めるのではなく、家計やライフプラン、希望する土地などの条件と合わせて検討することが大切です。
あわせて、原則として2024年1月以降に建築確認を受けた新築住宅は、省エネ基準への適合が住宅ローン減税の要件です。価格だけでなく、制度の条件を満たす家かどうかも総支払額に響きます。
金利上昇時代は「借りられる額」より「返せる額」が重要
金融機関の審査で通る額と、生活を保てる返済額は別物です。金利が上がれば、同じ返済額で借りられる額は小さくなります。毎月の返済額を15万円、返済期間35年・元利均等返済(ボーナス払いなし)とした場合の借入額の試算は次のとおりです。
| 金利 | 借りられる額の目安 |
|---|---|
| 1.0% | 約5,310万円 |
| 2.0% | 約4,530万円 |
| 3.0% | 約3,900万円 |
| 3.83% | 約3,470万円 |
毎月の返済額を15万円に設定した場合、金利が1.0%から3.0%に上昇すると、借入可能額は約1,400万円減少します。土地や建物に充てられる予算にも大きな影響を及ぼすため、金利の変動を考慮した資金計画が重要です。借りられる額いっぱいではなく、返せる額から逆算して総予算を決める姿勢が欠かせません。
土地・建物・諸費用のバランス
返せる額から総予算が決まったら、次は土地・建物・諸費用への配分を考えます。
特に土地から購入する場合は、土地代に予算をかけすぎると、建物の広さや間取り、設備などに制約が生じる可能性があります。反対に、建物の仕様を優先するあまり、立地や生活環境を妥協すると、入居後の暮らしに不満が生じるおそれがあります。
注文住宅では、建物本体の工事費以外にもさまざまな費用が発生します。
| 費用の区分 | 主な内容 |
|---|---|
| 土地購入費 | 土地代、仲介手数料、登記費用など |
| 建物本体工事費 | 基礎、構造、屋根、内外装、住宅設備など |
| 付帯工事費 | 外構、地盤改良、給排水の引き込みなど |
| 諸費用 | 住宅ローンの手数料、保険料、税金、引っ越し費用など |
| 予備費 | 追加工事や仕様変更に備える費用 |
付帯工事費は土地の形状や地盤の状態、道路との高低差などによって変わります。土地の購入を決める前に、工務店と相談し、建物や付帯工事を含めた総額を確認しておくことが大切です。
金利上昇を見込んだ資金計画
住宅ローンを利用する際は、現在の金利を前提とした返済計画だけでなく、金利が上昇した場合の負担も確認しておく必要があります。
特に変動金利を選ぶ場合は、将来の金利上昇によって返済額や総返済額が増える可能性があります。一方、全期間固定金利であれば、借入時に返済額が確定するため、金利上昇による返済負担の増加を避けられます。
住宅ローンの負担を抑えるには、借入額そのものを見直すことも有効です。たとえば、建物の形状をシンプルにする、設備の優先順位を整理するといった工夫によって、建築費を抑えられる場合があります。
ただし、建築費の削減だけを優先すると、入居後の維持費がかえって高くなる可能性もあります。断熱性能の向上による光熱費の削減や、耐久性の高い建材の採用による将来の修繕負担の軽減など、初期費用と維持費のバランスを考慮した資金計画が求められます。
住宅ローンの返済額と建築費だけでなく、入居後にかかる費用まで見据えて予算を組むことが、金利上昇時代の無理のない家づくりにつながります。
予算にメリハリをつける家づくりのポイント
総予算が決まったら、建物のどこに費用をかけ、どこを抑えるかを検討します。資材価格や人件費が上昇するなか、すべての仕様を一律に削減すると、完成後の住み心地や満足度を損なうおそれがあります。限られた予算で満足度の高い住宅を実現するには、費用を抑えられる部分と、優先して予算を配分すべき部分を見極めることがポイントです。
広さ・間取りの見直し
建築費を抑える方法として、延べ床面積の縮小や、建物の形状・間取りの簡素化が挙げられます。
廊下を減らして居室や収納スペースを確保すれば、延べ床面積を抑えながら居住空間を有効に活用できます。キッチンや浴室、トイレなどの水回りを近くにまとめれば、配管工事の費用を抑えられる場合もあります。
将来の家族構成や生活の変化を見据えた間取りも検討したいところです。子ども部屋などは、必要に応じて間仕切りを設けられる設計にしておけば、当初から部屋を細かく分けずに済みます。
ただし、延べ床面積を小さくしても、建築費が面積に比例して下がるとは限りません。キッチンや浴室などの設備費用は住宅の広さにかかわらず発生するため、坪単価ではなく、建築費の総額で比較することが大切です。
シンプルな建物形状・屋根
建物の形は、四角形に近いほどコストを抑えやすくなります。凹凸が増えるほど外壁の面積や角の部材、施工の手間が増えるためです。1階と2階をほぼ同じ大きさにする総二階は、基礎や屋根の面積を抑えられる代表的な形です。
屋根も、切妻や片流れのようなシンプルな形なら部材も工事も少なくて済みます。谷や取り合い(屋根と壁の接合部など)が少ないと雨漏りしやすい箇所も減り、完成後の修繕費の抑制にもつながります。デザイン性を求めるなら、建物全体を複雑にせず、玄関まわりなど見せ場を絞るのが有効です。
設備・仕様の優先順位
キッチンや浴室などの設備は、いずれ交換の時期がきます。キッチン・バス・トイレは10〜20年、給湯器は10年程度での交換が目安です。最初から最上位のグレードにこだわる必要性は低いでしょう。
| 優先して予算をかけたい部分 | 抑えてもあとから調整しやすい部分 |
|---|---|
| 構造、基礎、断熱、窓 | キッチン・浴室などの設備のグレード |
| 配管や配線の経路 | 照明、カーテン、エアコン |
| 外壁・屋根の仕様 | 内装の壁紙、造作家具 |
設備や建材は価格や納期が変わりやすいため、仕様は早めに確定しておくと安心です。見積もり段階で、標準仕様に含まれるものと追加費用になるものを一覧で確認しておきましょう。
断熱・耐震など住宅性能への配分
予算を検討する際に優先したいのが、断熱性や耐震性といった基本性能です。2025年4月から、原則としてすべての新築住宅に省エネ基準への適合が義務づけられ、断熱等性能等級4以上が求められます(出典:国土交通省「待って!家選びの基準変わります」)。
ただし、等級4は最低限の基準で、より高い断熱性能を確保すれば、冷暖房費の削減や室内環境の改善が期待できます。断熱性能をあとから高めるには大がかりな工事が必要な場合もあるため、新築時から十分な性能を確保しておくことが重要です。
耐震性も同様です。2025年4月の建築基準法改正で、いわゆる「4号特例」が縮小され、木造住宅の建築確認手続きが見直されました。工務店を選ぶ際は、耐震等級や構造計算の実施状況も確認しておきましょう。
将来の維持費を左右する外装材
初期費用を抑えても、外装材の選び方で将来の維持費は大きく変わります。外壁材ごとのメンテナンスの目安は次のとおりです。
| 外壁材の種類 | メンテナンスの目安 |
|---|---|
| 窯業系サイディング | 10〜15年(塗装) |
| 金属系サイディング | 10〜20年 |
| 樹脂系サイディング | 20〜30年 |
| タイル | 10〜20年(目地) |
窯業系サイディングは初期費用を抑えやすい反面、1回の塗装に80万〜120万円ほどかかるとされています。返済期間と同じ35年の間に2〜3回の塗り替えが必要とすると、合計は160万〜360万円ほどです。目地のシーリングも劣化状況に応じて打ち替えが必要で、塗装と時期がずれると足場の費用が別にかかります。
外装材は、初期費用と30〜35年の維持費を合わせて比べるのが基本です。ローン返済が続く間に塗り替え費用も重なることを、資金計画に織り込んでおきましょう。
あとから変更しにくい部分への配慮
家づくりでは、変えやすい部分と変えにくい部分を見分けることが肝心です。壁紙は10年ほどで張り替えを考える部分ですが、構造、基礎、断熱、窓の位置や大きさ、配管の経路は、完成後の変更が難しく費用もかさみます。
設計段階で決めておきたいのは、階段の位置、窓の配置と性能、コンセントや照明の位置、2階に水回りを設ける可能性、将来の電気自動車の充電設備などです。使うかわからない設備も、配管や配線の経路だけ先に用意しておけば、必要になったときの工事を小さくできます。
反対に、外構や家具、カーテンのようにあとから整えられる部分は、入居後の資金状況を見ながら進める選択肢もあります。その場合は、後回しにする工事の予算を手元資金に確保しておくことが前提です。
金利・コスト上昇時代の家づくりで大切なこと
金利、土地、建築費がそろって上がる今、完璧な買い時を見極めるのは困難です。待てば価格が下がるとは限らない以上、時期の判断より、限られた予算の組み立て方が満足度を大きく左右します。
予算の組み立てには順番があります。まず、毎月無理なく返せる額から総予算を決めます。次に、土地・建物・付帯工事・諸費用に配分し、予備費も確保します。そのうえで建物は、広さと形をシンプルにまとめて建築費を抑え、設備のグレードはあとから交換できる範囲で調整します。一方、断熱・耐震・外装材のように完成後に変えにくく、光熱費や修繕費にも響く部分には、しっかり予算を回します。削る部分と守る部分を分けることで、同じ予算でも住み始めてからの負担と満足度は変わります。
こうした配分は、土地の条件や間取りの希望によって答えが異なります。土地探しの段階から、建てられる家、付帯工事や諸費用を含めた総額、将来の維持費を工務店と一緒に確かめておくと安心です。早めに相談するほど、選択肢は広がります。